Aviso y transparencia. Este contenido es informativo y no constituye asesoramiento financiero ni una recomendación personalizada. Invertir en préstamos implica riesgo de retrasos, falta de liquidez y pérdida parcial o total del capital. Podemos recibir una compensación por algunos enlaces en esta página.
¡Muy buenas, crowdlender! Hoy nos acercamos a Fagura, una plataforma que conecta a inversores particulares con negocios que necesitan financiación. La propuesta resulta fácil de entender: prestamos una parte del dinero, la empresa paga sus cuotas y nosotros vamos recuperando capital e intereses. La parte menos sencilla empieza cuando miramos las comisiones, los retrasos y las diferencias entre sus mercados.
Vamos a revisar lo que publica la compañía. Y empezamos por un detalle importante: Fagura.ro y Fagura.com pertenecen al mismo grupo, pero no son la misma operadora ni tienen el mismo marco jurídico. Esta reseña se centra en la versión rumana, Fagura Finance S.R.L.
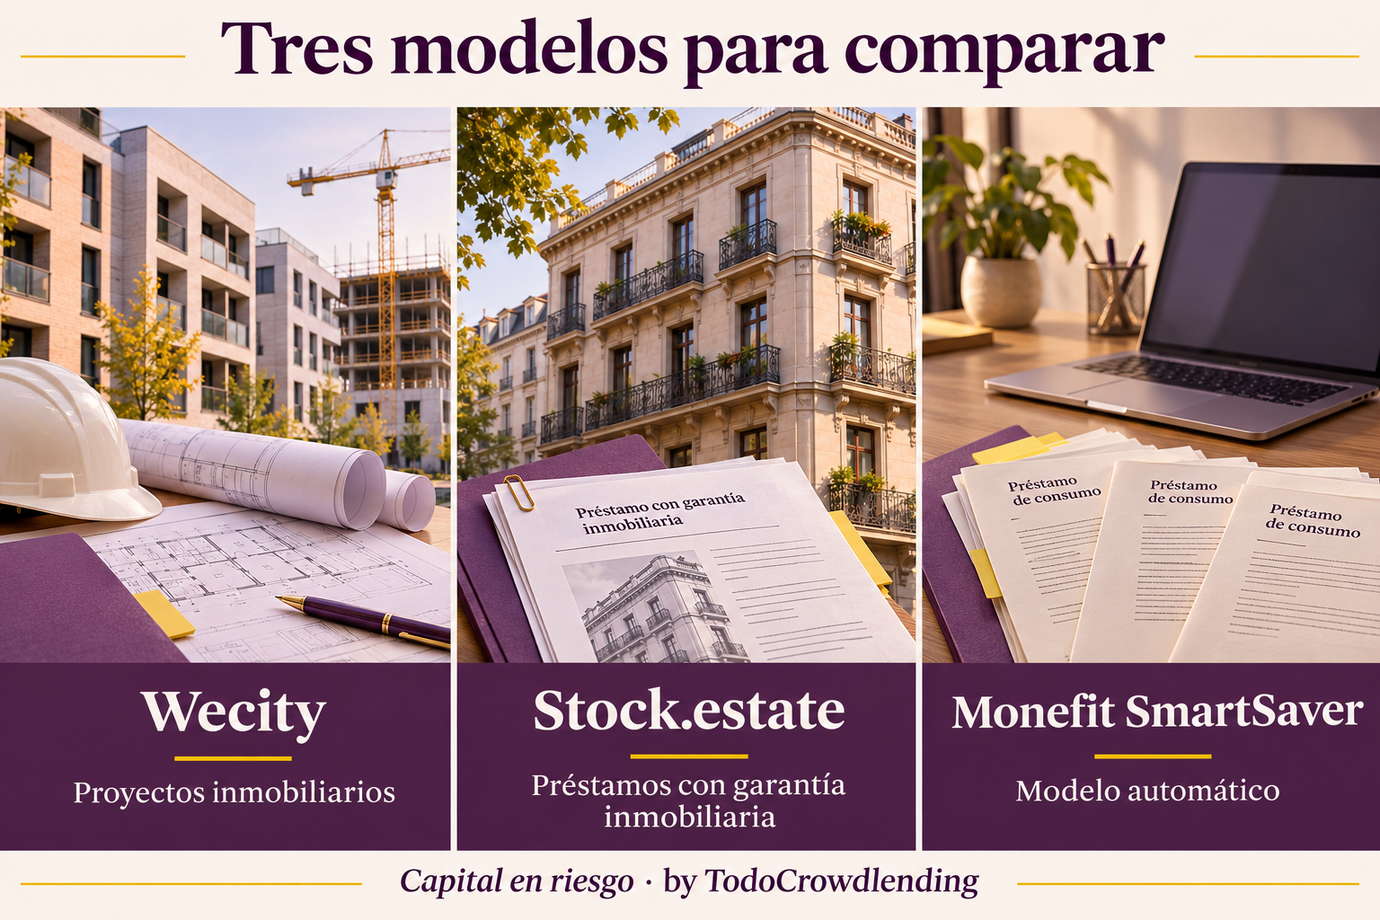
Antes de quedarnos con una sola plataforma. En el TOP de plataformas de crowdlending e inversión alternativa tienes otras propuestas para comparar. En este artículo damos espacio a Wecity, Stock.estate y Monefit SmartSaver: financiación inmobiliaria en España, préstamos con respaldo inmobiliario y un modelo automático ligado al crédito al consumo. Son productos distintos, con riesgos distintos.
Fagura de un vistazo
| Aspecto | Qué encontramos |
|---|---|
| Operadora de la versión rumana | Fagura Finance S.R.L., sociedad de Rumanía. |
| Qué se financia | Negocios y pequeñas empresas mediante préstamos. |
| Moneda y mínimo anunciado | Euros; desde 25 € por préstamo. |
| Autorización | Proveedor de financiación participativa inscrito en la ASF rumana con el número PJR28FSFPR/400003, desde el 04/09/2023. |
| Intereses | Los del préstamo concreto. Los porcentajes promocionales y las estimaciones de cartera no son un resultado asegurado. |
| Pagos | Calendario por operación; la plataforma describe cuotas mensuales con devolución de capital e intereses. |
| Herramientas | Inversión manual, AutoInvest y mercado secundario. |
| Comisiones relevantes | Servicio sobre cobros, venta en secundario, retirada y posibles gastos de recuperación. Las detallamos más abajo. |
| Acceso desde España | No hemos confirmado individualmente el pasaporte hacia España. |
| Capital | Puede perderse. La inversión no es un depósito bancario cubierto por una garantía de depósitos. |
Qué estamos financiando y qué derecho tenemos
En la versión rumana, el inversor presta a la empresa del proyecto. Su derecho es cobrar lo que establece el contrato: no compra acciones de Fagura ni se convierte en socio del negocio por aportar dinero al préstamo.
Una empresa puede buscar fondos para comprar mercancía, ampliar una actividad o cubrir otra necesidad. Lo que miraríamos es de dónde saldrán los pagos: ventas, márgenes del negocio, contratos con clientes, deuda previa y capacidad de soportar un mes flojo. Que una empresa consiga financiación no demuestra que vaya a devolverla.
Con un mínimo anunciado de 25 € resulta posible repartir una cantidad entre varios préstamos. Aun así, contar líneas en el panel no basta: varios negocios del mismo sector, país o grupo pueden pasar dificultades a la vez.
Intereses anunciados y dinero que realmente se gana
La página de inversión rumana utiliza una referencia comercial a rendimientos estimados superiores al 12 %. No la tomaríamos como una previsión personal. Hay que distinguir el interés contractual de un préstamo, la estimación de una cartera y el resultado que termina cobrando cada inversor.
En un préstamo que devuelve capital mes a mes, la cantidad pendiente va bajando. Para comparar resultados no basta con multiplicar el capital inicial por un porcentaje: importan las fechas, las reinversiones, el dinero sin asignar y las pérdidas. Un préstamo que paga un tipo alto puede dejar un resultado negativo si no devuelve suficiente principal.
La compañía también diferencia rendimiento esperado y rendimiento efectivo. Como particulares, nos interesaría ver cuánto se ha cobrado, qué sigue pendiente y cómo se valoran los préstamos problemáticos. Un interés acumulado en pantalla todavía no es dinero en nuestra cuenta bancaria.
Comisiones de Fagura: ojo a la base de cálculo
Este es uno de los puntos en los que nos detendríamos. La ayuda pública explica que el 2,5 % de servicio se descuenta de los pagos recibidos por el inversor. Incluye devolución de capital: no es simplemente un 2,5 % sobre los intereses ni una comisión anual del 2,5 % sobre el saldo.
| Concepto | Condición publicada |
|---|---|
| Servicio de los préstamos | 2,5 % sobre los cobros recibidos, incluidos principal e intereses. |
| Venta en secundario | 2,5 % del importe de venta, a cargo del vendedor, según la ayuda específica. |
| Retirada | 1 € por retirada procesada, según los términos rumanos consultados. |
| Recuperación de deuda | Costes directos efectivamente incurridos, con un límite del 25 % de lo recuperado en las condiciones consultadas. |
Un ejemplo hipotético para entender el efecto: si a lo largo de una operación se devuelven 1.000 € de capital y 100 € de intereses, los cobros suman 1.100 €. Un 2,5 % sobre esa cantidad son 27,50 €. Quedarían 1.072,50 €, es decir, 72,50 € por encima del capital inicial, antes de impuestos y otros costes. No es un cálculo de rentabilidad anual: faltan las fechas de los movimientos.
El descuento al vender antes de tiempo y los gastos de recuperación pueden reducir todavía más lo recibido. Por eso compararíamos importes netos y condiciones completas, no solo el porcentaje que aparece al lado del proyecto.
Inversión manual, AutoInvest y plazos
La inversión manual permite revisar las oportunidades una a una. AutoInvest asigna fondos siguiendo las estrategias disponibles y los criterios elegidos. La ayuda consultada describe, entre otras, estrategias de clientes recurrentes, distintos grupos de riesgo y compras en secundario.
Automatizar quita trabajo repetitivo, pero no sustituye entender qué se está comprando. Un nombre comercial como «Safe» no significa que el capital esté garantizado. Miraríamos qué categorías admite, cuánto puede concentrar en un negocio y si incluye compras de otros inversores.
Los plazos deben comprobarse en la ficha y el contrato. Las páginas generales no son totalmente uniformes: la ayuda habla de préstamos de uno a cinco años, mientras otras secciones presentan límites distintos. Para una inversión concreta manda su calendario contractual, sin olvidar que un retraso puede alargar la espera.
Liquidez: retirar saldo no es vender un préstamo
Una cosa es tener dinero disponible y pedir una transferencia al banco. Otra es recuperar una cantidad que ya está prestada. En este segundo caso hay que esperar los pagos o encontrar una salida admitida por el contrato.
Fagura cuenta con mercado secundario, pero anunciar una venta no asegura que aparezca comprador. Puede hacer falta ofrecer un descuento y pagar la comisión. La situación del préstamo también importa: vender una posición al corriente no plantea el mismo problema que vender una atrasada.
Las cuotas mensuales pueden devolver parte del principal de forma gradual. Eso no convierte el conjunto de la inversión en dinero disponible a demanda. Si necesitamos una cantidad en una fecha concreta, no contaríamos con que el secundario nos la vaya a proporcionar justo ese día.
La comparación útil también incluye la salida. En el comparador general de TodoCrowdlending puedes ampliar la búsqueda. Para contrastar con Fagura, revisaríamos los plazos de los proyectos de Wecity, las condiciones de los préstamos de Stock.estate y la diferencia entre Cuenta Principal y Vaults en Monefit SmartSaver. Ninguna de estas inversiones debe confundirse con una cuenta bancaria garantizada.
Impagos y garantías: qué información merece atención
Hay un dato histórico que no dejaríamos fuera. En su publicación sobre impagos y previsiones para 2025, Fagura.ro comunica que 16 de los 111 préstamos concedidos en 2024 entraron en default: un 14,41 %. Es información publicada por la plataforma para ese conjunto y periodo, no una auditoría de nuestra cartera ni una tasa actual de pérdidas.
Entrar en default no significa necesariamente perder todo el préstamo: puede haber recuperaciones posteriores. Pero tampoco significa que el problema esté resuelto. La proporción de préstamos afectados, el capital atrasado y la pérdida final son medidas diferentes. No convertiríamos ese 14,41 % en «porcentaje de dinero perdido» ni lo aplicaríamos a toda la actividad del grupo.
La página de estadísticas combina tablas y filtros de Rumanía y Moldavia. Antes de utilizar una cifra, miraríamos el país, el periodo, la definición y si mide número de préstamos o importe. La previsión que la compañía hizo para 2025 tampoco es un resultado real de ese año.
Respecto a las garantías, los términos rumanos contemplan garantías personales del representante del negocio. Eso depende de su patrimonio y de que pueda exigirse el pago. No equivale automáticamente a una hipoteca ni a una obligación general de recompra de todos los préstamos. Habría que leer qué respalda cada contrato.
Los términos también prevén que, tras más de 60 días de incumplimiento y sin un nuevo acuerdo de pago, Fagura pueda ceder el crédito por cuenta del inversor a un tercero, incluso con descuento. Conviene leer ese mandato: el precio de cesión puede determinar cuánto se recupera de un préstamo problemático.
Además del prestatario, existe riesgo de plataforma, de gestión de los cobros, de procedimientos judiciales y de concentración. La separación de fondos puede ser una medida relevante, pero no paga por sí misma los préstamos incumplidos.
¿Tiene Fagura bonus de bienvenida?
El reglamento público de referidos de la versión rumana contempla 30 € para el nuevo inversor particular si llega mediante una invitación válida y cumple los requisitos, entre ellos invertir acumuladamente 250 € en 30 días. Se exige identificación y que las inversiones correspondan a préstamos formalizados y desembolsados; el abono se somete a validación.
No disponemos de un referido de Fagura ni ofrecemos ese bonus desde esta página. La existencia del programa no significa que un alta realizada de cualquier manera vaya a recibirlo. Tampoco se debe sumar una recompensa puntual al interés de un préstamo como si fuera una mejora anual permanente.
Tres alternativas a Fagura que merece la pena comparar
Estas tres plataformas están incluidas en nuestro TOP de plataformas de inversión alternativa. Las traemos aquí para comparar modelos, no para afirmar que sean equivalentes ni que una tenga necesariamente menos riesgo que Fagura. Los siguientes accesos son enlaces de afiliación de TodoCrowdlending.
| Plataforma | Qué se compara | En qué nos fijaríamos |
|---|---|---|
| Fagura.ro | Préstamos a negocios rumanos, con selección manual o automática. | Solvencia de las empresas, comisiones sobre cobros, impagos y condiciones del secundario. |
| Wecity | Financiación de proyectos inmobiliarios, con información y operativa en castellano. | Promotor, finalidad, garantía concreta, plazo y posibles prórrogas. |
| Stock.estate | Préstamos para proyectos inmobiliarios, con un mínimo general anunciado de 100 €. | Valor y rango del respaldo, deuda acumulada y condiciones de cada campaña. |
| Monefit SmartSaver | Modelo automático ligado a préstamos al consumo de Creditstar, sin elegir cada préstamo. | Riesgo del grupo y diferencias de disponibilidad entre Cuenta Principal y Vaults. |
Wecity: comparar con financiación inmobiliaria en España
Wecity y sus oportunidades inmobiliarias sirven para cambiar el foco: de financiar la actividad de una pequeña empresa a analizar una operación inmobiliaria y su promotor. La ubicación, la finalidad del préstamo, las cargas y la salida prevista pasan a tener mucho peso.
La entidad española identifica su autorización como proveedor de financiación participativa en la CNMV. Eso no implica que el supervisor garantice sus proyectos. Una tasación puede bajar, la venta puede tardar y la ejecución de una garantía puede consumir tiempo y dinero.
Bonus publicado: su programa de referidos anuncia un descuento de 50 € para el invitado, ligado a las condiciones del programa y la primera inversión. Es un descuento para invertir, no 50 € en efectivo por abrir una cuenta. En nuestro acceso a Wecity figura el código TODOCROWDLENDING; comprueba su aplicación y las condiciones antes de completar el registro.
Stock.estate: préstamos con respaldo inmobiliario
La propuesta de Stock.estate permite comparar otra forma de financiación empresarial: préstamos asociados a proyectos inmobiliarios y garantías concretas. También es una operadora rumana inscrita en la ASF, pero su modelo no es el mismo que una cartera de pequeños negocios en Fagura.
El mínimo anunciado de 100 € es superior al mínimo general de Fagura. Más que ese importe, nos interesaría comprobar quién debe el dinero, qué deuda comparte la garantía y cómo se cobra en caso de incumplimiento. Tener varias fases del mismo promotor sigue dejando concentración.
Las promociones pueden consistir en crédito para invertir y tener condiciones de emisión, uso y vencimiento. No las trataríamos como efectivo retirable ni trasladaríamos una campaña antigua a una nueva. Puedes contrastar la oferta concreta desde el acceso de TodoCrowdlending a Stock.estate.
Monefit SmartSaver: comparar con un modelo automático
Monefit SmartSaver plantea una diferencia práctica: el usuario no selecciona pequeños negocios préstamo a préstamo. La exposición está ligada a la actividad de crédito al consumo del grupo Creditstar. Esa comodidad no elimina la dependencia del grupo.
Cuenta Principal y Vaults tienen condiciones de disponibilidad diferentes. Que un producto anuncie flexibilidad no convierte sus derechos de cobro en un depósito bancario ni asegura una transferencia inmediata. Los compromisos de plazo y las condiciones de salida deben leerse por separado.
Bonus general publicado: la ayuda actual anuncia un 0,25 % sobre transferencias netas durante los primeros 90 días, sujeto a elegibilidad. Puedes revisar el producto y las condiciones que se te apliquen desde nuestro enlace a Monefit SmartSaver.
Qué nos deja Fagura después de revisar sus documentos
El mínimo de entrada, la posibilidad de escoger préstamos y la publicación de información sobre impagos ayudan a entender la propuesta. Pero el análisis cambia bastante cuando añadimos la comisión sobre capital e intereses, las recuperaciones y la diferencia entre los mercados del grupo.
Para seguir comparando tienes el TOP completo de TodoCrowdlending. Ahí puedes situar Wecity, Stock.estate y Monefit SmartSaver junto a otros modelos. Una lista sirve para organizar la comparación; la decisión depende de entender cada producto y poder asumir sus riesgos.
Preguntas frecuentes sobre Fagura
¿Cuál es la inversión mínima?
La versión rumana anuncia 25 € por préstamo. Revisa los límites aplicables al producto y a tu clasificación como inversor.
¿Fagura es una plataforma sin comisiones?
No. Que registrarse sea gratuito no elimina los costes de servicio, venta, retirada o recuperación que puedan corresponder.
¿El mercado secundario permite recuperar siempre el dinero?
No. Hace falta completar una venta, puede no haber comprador y pueden aplicarse descuento y comisión.
¿La plataforma se ocupa de todos los impuestos?
No lo damos por hecho. Las obligaciones dependen de la residencia fiscal, la entidad con la que se contrate y los ingresos. Guarda los justificantes de cobros, comisiones y posibles retenciones; no traslades las reglas fiscales moldavas a una cuenta rumana ni a tu declaración española.
Aviso importante:
El contenido publicado en TodoCrowdlending tiene finalidad exclusivamente informativa y divulgativa. No constituye asesoramiento financiero, recomendación de inversión ni invitación personalizada a invertir. La inversión en crowdlending, crowdfunding inmobiliario, préstamos participativos, inversión inmobiliaria tokenizada u otros activos alternativos implica riesgos, incluyendo la posible pérdida parcial o total del capital invertido, falta de liquidez, retrasos, impagos y cambios regulatorios. Algunas páginas pueden contener enlaces de afiliación o formar parte de colaboraciones comerciales, lo que puede generar ingresos para la web sin coste adicional para el usuario. Cada inversor debe realizar su propio análisis y, en caso necesario, consultar con un profesional independiente antes de tomar decisiones de inversión. Lee el Descargo de Responsabilidad completo en https://todocrowdlending.com/descargo-de-responsabilidad/
