Riesgos y afiliación. Somos inversores particulares y este contenido es informativo; no es asesoramiento ni una recomendación personalizada. Puedes perder parte o todo el capital y no disponer del dinero cuando lo necesites. Los enlaces a plataformas pueden contener enlaces de afiliación.
¡Muy buenas, crowdlender! Röntgen es una plataforma lituana de financiación participativa que permite prestar dinero a empresas con respaldo inmobiliario. Su propuesta reúne varios ingredientes conocidos: préstamos en euros, un mínimo de 100 € y proyectos con un plazo e interés anunciados.
Lo que nos interesa es bajar esa presentación a cosas concretas: quién devuelve el préstamo, qué inmueble responde, cuánto cuesta vender antes de tiempo y qué información podemos comprobar desde España.
Para comparar antes de elegir. En nuestro TOP de plataformas de crowdlending e inversión alternativa puedes ampliar la búsqueda. En esta reseña también ponemos frente a frente a Wecity, Stock.estate e Indemo: tres opciones que conviene distinguir por modelo, garantías y plazos.
Röntgen de un vistazo
| Aspecto | Qué encontramos |
|---|---|
| Operadora | Trečia diena UAB, sociedad lituana. Código de empresa 304211859. |
| Actividad | Financiación empresarial mediante préstamos, con protagonismo de proyectos y garantías inmobiliarias. |
| Moneda y mínimo | Euros; inversión mínima anunciada de 100 €. |
| Intereses y plazos | Dependen del proyecto. Los ejemplos consultados mostraban un 7–9 % anual y doce meses; no es una tarifa general ni un resultado asegurado. |
| Supervisión | Licencia de proveedor de servicios de financiación participativa del Banco de Lituania. |
| Garantías | Las que establezca la operación: revisar inmueble, cargas, rango y deuda que comparte el respaldo. |
| Inversión automática | Contemplada en la documentación. |
| Salida anticipada | Mercado secundario previsto en los contratos, con comisión y necesidad de encontrar comprador. |
| Acceso desde España | No hemos localizado a la operadora en el listado de proveedores europeos de la CNMV consultado. |
| Protección del capital | La inversión puede sufrir pérdidas; no es un depósito cubierto por una garantía bancaria. |
Esta ficha sirve para situarnos. Si estás valorando varias opciones, el comparador general de plataformas de TodoCrowdlending permite seguir con la comparación sin quedarse únicamente con el tipo de interés.
Qué se financia y qué derecho tenemos
El inversor concede financiación a la empresa del proyecto y obtiene un derecho de cobro. La actividad puede ser una promoción, la adquisición o reforma de un inmueble, una refinanciación u otra necesidad empresarial admitida. La fuente de devolución merece tanta atención como el edificio que aparece en la ficha.
En una promoción, el dinero puede volver con la venta de las viviendas; en otra operación, con alquileres, recursos del negocio o una nueva financiación. Cada salida depende de circunstancias diferentes. Una refinanciación, por ejemplo, necesita que exista alguien dispuesto a prestar cuando llegue el momento.
Prestar para un proyecto inmobiliario nos convierte en acreedores. Para valorar ese derecho, miraríamos quién es el prestatario, cuánto debe en conjunto y si varias operaciones del mismo grupo dependen realmente de la misma actividad. Repartir el dinero entre muchas fases de un único proyecto deja una concentración importante.
Un ejemplo publicado: Pylimo y Bellini, en Vilnius
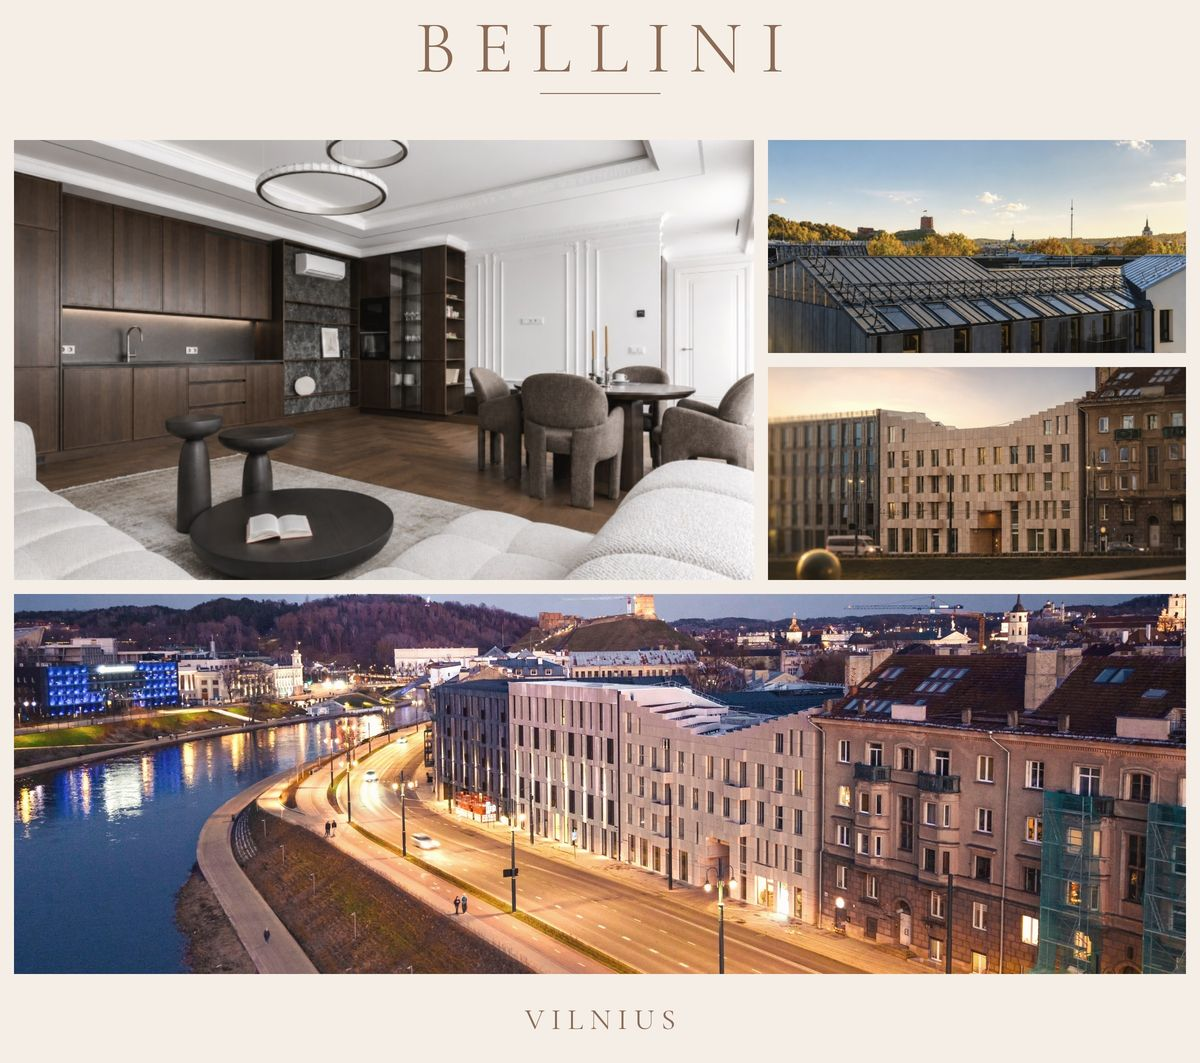
El listado consultado mostraba Pylimo g. 57 butai V, en Vilnius, con un objetivo de 207.000 €, doce meses y un interés anunciado del 7–8,5 %. Su finalidad figuraba como ampliación del préstamo. También aparecía Bellini con un 7–9 % y doce meses, destinado a refinanciación. Son fotografías de la oferta consultada, no propuestas de inversión ni confirmaciones de disponibilidad.
Empresa, licencia y situación para un lector de España
El registro oficial del Banco de Lituania identifica a Trečia diena UAB, operadora de Röntgen, con código de autorización LB002210 y licencia de financiación participativa válida desde el 12 de septiembre de 2023. El registro mercantil de la sociedad y la autorización financiera son datos distintos.
La licencia establece un marco de supervisión. El pago del préstamo sigue dependiendo del deudor y de las recuperaciones que puedan conseguirse si incumple. La propia información de riesgos de la plataforma advierte de pérdidas y de ausencia de cobertura de la inversión por un sistema de garantía de depósitos.
Hipoteca y LTV: el respaldo necesita números y documentos
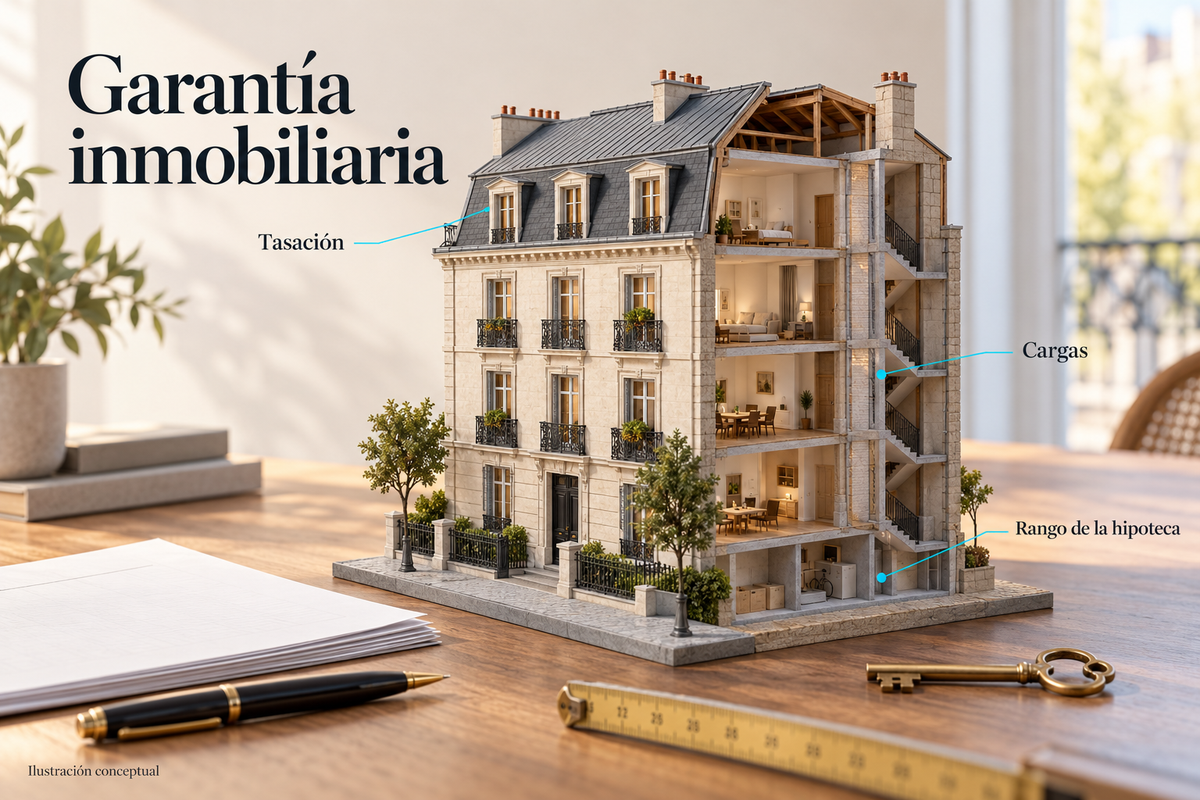
Una garantía inmobiliaria puede aportar una vía de recuperación si el prestatario falla. Su utilidad depende del valor que conserve el activo, de las cargas existentes, de la prioridad para cobrar y de lo que cueste ejecutar y vender. Por eso nos fijaríamos en la tasación, su fecha y las hipótesis utilizadas.
El LTV relaciona la deuda con el valor del inmueble. Un ejemplo hipotético: 60.000 € de préstamo sobre una tasación de 100.000 € dan un LTV del 60 %. Si el inmueble pasa a valer 80.000 €, ese mismo préstamo representa el 75 %. Este 60 % es únicamente un ejemplo; no estamos atribuyendo ese límite general a Röntgen.
También interesa saber qué deuda comparte la garantía. Los términos generales contemplan que puedan existir bonos privados respaldados por las mismas medidas de garantía y con el mismo rango. Mirar únicamente el importe de la fase que aparece en pantalla podría dejar fuera parte del endeudamiento.
La documentación sitúa al operador como representante de los financiadores en las garantías. El particular necesita entender quién actúa, con qué facultades y cómo se distribuye lo recuperado. La ficha de datos fundamentales de la inversión y las condiciones particulares son el punto de partida para cada caso.
Intereses, vencimiento y dinero que realmente se cobra
Un 8 % anual sobre 1.000 € durante un año completo supondría 80 € brutos si el capital permanece prestado y todo se cumple. Es una cuenta ilustrativa, sin comisiones ni impuestos. El calendario puede prever pagos periódicos o una devolución importante al final; el interés anunciado por sí solo no describe ese flujo.
Un tipo fijo permite conocer el interés pactado. Seguimos expuestos a que el pago llegue tarde o no llegue completo. Tampoco deberíamos confundir un saldo de intereses pendientes en el panel con dinero disponible en el banco.
Las condiciones generales permiten aplazar pagos ante dificultades temporales y modificar el calendario. Para nosotros, la pregunta práctica sería si podemos asumir que el dinero siga comprometido después de la fecha inicialmente prevista. Los intereses adicionales o penalizaciones también necesitan ser pagados por alguien.
Comisiones: qué cuesta mantener, vender y retirar
La tarifa publicada, vigente desde el 28/07/2026, distingue los servicios ordinarios de cuenta de otras operaciones. Estos son varios conceptos relevantes para el inversor:
| Concepto | Tarifa publicada |
|---|---|
| Registro y creación de cuenta | 0 €. |
| Gestión de la cuenta | 0 €. |
| Formalización del préstamo con el prestatario | 0 €. |
| Venta en el mercado secundario | 2 % sobre el nominal de la inversión vendida, a cargo del vendedor. |
| Retirada del monedero virtual | 1 € si se solicita más de una vez en el mes. |
| Recuperación y ejecución | Existen conceptos adicionales; su aplicación y el reparto de costes requieren revisar el contrato. |
Ejemplo: un 2 % sobre 1.000 € de nominal son 20 €, aunque el precio de venta pueda ser otro. Si además se vende con descuento, ambos efectos reducen lo que se recupera.
En caso de pagos insuficientes, las condiciones generales dan prioridad a determinados importes debidos al operador antes de distribuir otras partidas a los prestamistas. Es un detalle que merece revisar junto con los gastos de recuperación; abrir la cuenta sin coste no resuelve esa parte del análisis.
Liquidez, mercado secundario e inversión automática
Los contratos actuales contemplan un tablón o mercado secundario donde anunciar la venta de derechos de cobro. La FAQ sigue describiendo una gestión asistida por correo.
La venta necesita comprador. Puede requerir bajar el precio y soportar la comisión. Mientras no haya una transmisión completada, el dinero sigue expuesto al préstamo. El vencimiento, por su parte, puede verse afectado por prórrogas o impagos.
La documentación también contempla Auto-Invest. Una herramienta automática ejecuta unas reglas, pero sigue siendo necesario revisar qué riesgos concentran esas reglas y qué préstamos existen para cumplirlas.
Los términos prevén cuatro días naturales de reflexión para ofertas de inversores no experimentados, con particularidades para mandatos automáticos. Ese mecanismo no permite deshacer una inversión en cualquier momento, y la compra en secundario tiene reglas diferentes.
Comparar modelos también ayuda a entender la liquidez. Puedes consultar el TOP completo de TodoCrowdlending y las diferencias de Wecity, Stock.estate e Indemo. En todas conviene comprobar qué ocurre si quieres recuperar el dinero antes de que termine la operación.
Qué miraríamos con más atención
- Capacidad de pago del prestatario. Ventas previstas, deuda existente y dependencia de una refinanciación.
- Garantía concreta. Valoración, rango, cargas y otros acreedores con derecho sobre el activo.
- Prórrogas y recuperaciones. El tiempo de espera puede superar el plazo anunciado y reducir el resultado efectivo.
- Concentración. Varias fases, empresas relacionadas y exposición a una misma zona inmobiliaria.
- Continuidad operativa. Administración de préstamos, proveedor de pagos y procedimientos si la plataforma deja de funcionar.
- Acceso y documentación desde España. Admisión territorial, idioma de los documentos, justificantes y posibles retenciones.
Alternativas a Röntgen: Wecity, Stock.estate e Indemo
Estas tres plataformas aparecen en nuestro TOP de plataformas de inversión crowd. Tienen relación con el sector inmobiliario, aunque la forma de invertir y el origen de los cobros cambian. Las ponemos juntas para facilitar la comparación, sin dar por hecho que cualquiera sea adecuada para todo el mundo.
| Plataforma | Modelo que destacamos | Qué revisar especialmente |
|---|---|---|
| Wecity | Financiación de proyectos inmobiliarios; entre sus modalidades hay préstamos a promotores. | Proyecto, garantía, plazo y posibles prórrogas. Cuenta con autorización de la CNMV. |
| Stock.estate | Préstamos respaldados por inmuebles, con inversión anunciada desde 100 €. | LTV, prestatario, retrasos y concentración entre proyectos. |
| Indemo | Entre sus productos destacan las Notes vinculadas a deuda hipotecaria española con descuento. | Recuperaciones, costes, estructura de la emisión y duración real de los procesos. |
Wecity: para comparar financiación inmobiliaria en España
En Wecity y sus oportunidades inmobiliarias podemos estudiar operaciones con documentación en castellano y proyectos del mercado español. Es un proveedor autorizado por la CNMV con número de registro 9. Cada operación tiene su promotor, estructura y riesgos: la inscripción de la plataforma no asegura el pago.
Bonificación: el programa público de referidos anuncia 50 € de descuento para invertir para el nuevo usuario, sujeto a sus requisitos. Nuestro enlace incorpora el código TODOCROWDLENDING.
Stock.estate: préstamos para comparar otro mercado inmobiliario
Consultar Stock.estate permite comparar préstamos inmobiliarios desde 100 € de una operadora rumana, STOCKESTATE CROWDFUNDING S.R.L., que figura en el listado de proveedores europeos de la CNMV con número 43. Es otro mercado y otra cartera, con riesgos propios de prestatario y garantías.
Aquí miraríamos con especial atención las estadísticas de mora, las ampliaciones de plazo y las recuperaciones. Usar varias plataformas también puede dejar mucha exposición al mismo mercado o a promotores relacionados; cambiar de panel no basta para diversificar.
Indemo: una exposición inmobiliaria diferente
Indemo y la inversión en deuda con descuento permite estudiar una vía distinta: instrumentos financieros llamados Notes con exposición a estrategias de recuperación de deuda hipotecaria española. En esos productos, el resultado depende del proceso de recuperación y de la estructura de la emisión, con posibles demoras y pérdidas. No es equivalente a financiar una promoción nueva.
Campaña puntual Indemo anuncia cashback del 2 % para 300–999 € elegibles, del 3 % para 1.000–2.999 € y del 4 % desde 3.000 €. Por debajo de 300 € no aplica. El cashback no es retirable directamente y no se presupone acumulación con otras promociones.
Las promociones pueden cambiar o tener condiciones distintas según la campaña y el enlace. Su existencia no reduce el riesgo del activo ni debería decidir por sí sola cuánto dinero se compromete.
Aviso importante:
El contenido publicado en TodoCrowdlending tiene finalidad exclusivamente informativa y divulgativa. No constituye asesoramiento financiero, recomendación de inversión ni invitación personalizada a invertir. La inversión en crowdlending, crowdfunding inmobiliario, préstamos participativos, inversión inmobiliaria tokenizada u otros activos alternativos implica riesgos, incluyendo la posible pérdida parcial o total del capital invertido, falta de liquidez, retrasos, impagos y cambios regulatorios. Algunas páginas pueden contener enlaces de afiliación o formar parte de colaboraciones comerciales, lo que puede generar ingresos para la web sin coste adicional para el usuario. Cada inversor debe realizar su propio análisis y, en caso necesario, consultar con un profesional independiente antes de tomar decisiones de inversión. Lee el Descargo de Responsabilidad completo en https://todocrowdlending.com/descargo-de-responsabilidad/
