Riesgos y transparencia. Este análisis es informativo y puede contener enlaces de afiliación; no constituye asesoramiento financiero, una recomendación personalizada ni una oferta de inversión. Puedes perder parte o todo el capital y la rentabilidad no está garantizada. La plataforma revisada declara que no dispone de licencia de servicios de inversión.
¡Muy buenas, crowdlender! Silvaland plantea una forma de participar en el negocio forestal de Letonia sin ocuparse personalmente de comprar terreno, organizar una tala o vender madera. Detrás de esa idea hay una distinción que merece atención: financiar una empresa que trabaja con bosques no equivale a convertirse en propietario de un bosque.
En esta reseña repasamos el modelo, los planes, la liquidez y los riesgos. También explicamos las diferencias que hemos encontrado entre varias páginas de la compañía.
Silvaland de un vistazo
| Aspecto | Qué hemos podido contrastar |
|---|---|
| Sociedad | SIA SILVALAND, Letonia. Número de registro 40203722028. |
| Constitución | 18 de febrero de 2026, según la ficha mercantil de Lursoft. |
| Actividad presentada | Madera, derechos de aprovechamiento forestal, terrenos y operaciones asociadas. |
| Relación del inversor | Acuerdo privado con la empresa. No se inscribe al inversor como dueño del terreno. |
| Mínimos publicados | 100 € en planes cortos; 500 € en los largos en «Invest». Otra sección menciona 5.000 € para estos últimos. |
| Plazos publicados | 21, 30, 180 y 365 días. No equivalen a una garantía de reembolso puntual. |
| Rentabilidad | Las cifras de las distintas páginas no son coherentes entre sí. No damos una tasa general por confirmada. |
| Licencia | La propia web declara que no tiene licencia de servicios de inversión. |
| Salida anticipada | Sujeta al acuerdo y a las opciones que acepte la compañía. |
Fuentes: secciones oficiales «Invest», «Financing» y «Terms of service»; identificación mercantil contrastada en Lursoft, proveedor de información registral. Los datos comerciales se examinan con sus reservas más abajo.
¿Quién está detrás?
La web identifica a Niks Artūrs Narbs como fundador, socio único y miembro del órgano de administración, y a Inta Buša como CEO. Son los cargos publicados por la compañía; no hemos realizado una verificación independiente de sus trayectorias profesionales.
La ficha de Lursoft muestra un capital social desembolsado de 49.501 €. Ese importe no representa el volumen de activos gestionados, el saldo disponible para devoluciones ni una garantía para el inversor. La fecha de constitución también importa: esta sociedad tiene un historial breve y no debe atribuírsele automáticamente la experiencia previa de sus promotores.
Cómo funciona Silvaland: del negocio forestal al contrato
La actividad descrita combina compraventa de madera, adquisición de derechos de tala, gestión forestal y compra y preparación de terrenos para su venta. En las operaciones cortas, el resultado depende sobre todo del margen comercial y de ejecutar la operación a tiempo. En las largas, adquieren más peso los costes de desarrollo y el precio de salida del terreno.
El inversor aporta capital mediante un acuerdo privado con SIA Silvaland. La empresa explica que actúa en nombre propio al adquirir y gestionar los activos. Por tanto, el derecho del inversor es contractual: hay que leer quién debe pagar, cómo se calcula el resultado y qué ocurre si no paga. No basta con ver una fotografía de un bosque o una referencia al registro de la propiedad.
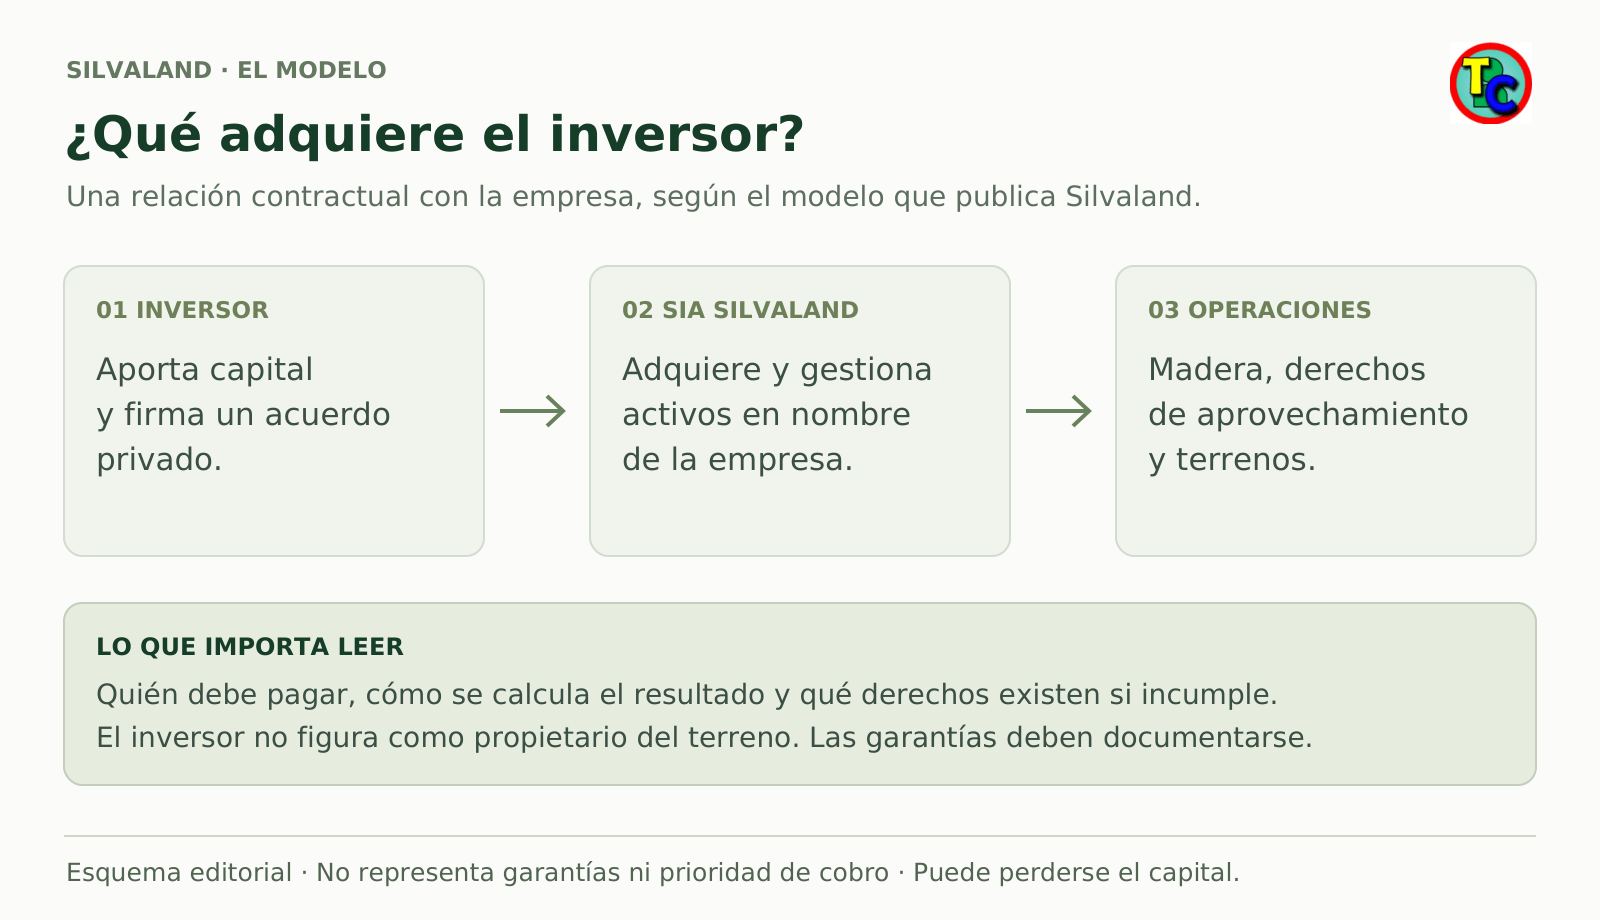
Para entender el negocio también conviene separar el margen de una compraventa del rendimiento que recibe el inversor. Entre el precio de compra y el de venta puede haber transporte, personal, maquinaria, impuestos y remuneración de la empresa. El rendimiento relevante es el que corresponda después de aplicar la fórmula y los costes del contrato.
Fuentes: «Invest», «Financing» y «Terms of service» de la web oficial.
Planes de inversión: cuatro plazos, con condiciones por aclarar
Esta es la estructura que aparece en la sección «Invest». Sirve para orientarse, pero no sustituye la oferta y el contrato de una operación concreta.
| Plazo | Uso del capital descrito | Mínimo publicado |
|---|---|---|
| 21 días | Compraventa de madera ya talada y ramas. | 100 € |
| 30 días | Derechos de aprovechamiento, tala, transformación y venta. | 100 € |
| 180 días | Terrenos, maquinaria y preparación para la venta. | 500 €* |
| 365 días | Adquisición, desarrollo y venta de terrenos y activos asociados. | 500 €* |
*Discrepancia: «Financing» menciona 5.000 € como mínimo en los planes de 180 y 365 días. No hemos podido determinar cuál prevalece para una nueva operación. Tampoco atribuimos una tasa a cada plan porque la información pública no permite hacerlo de forma consistente.
Rentabilidad: por qué no damos por válido un único porcentaje
La portada oficial anuncia una rentabilidad potencial de hasta el 14% anual. Además, las FAQ incluyen objetivos por ciclo muy superiores para los planes largos y ejemplos que no encajan con las tasas anualizadas indicadas para los cortos.
| Fuente | Dato observado | Cómo lo interpretamos |
|---|---|---|
| Portada oficial | Hasta el 14% anual. | Mensaje comercial; no acredita un resultado realizado. |
| Ficha de afiliación | Hasta el 15% anual. | No coincide con la portada consultada. |
| FAQ: plan de 21 días | 10–15% anualizado; ejemplo de 100 € que pasan a 104–107 €. | Ese beneficio en 21 días no corresponde a esa tasa anual. |
| FAQ: planes largos | 20–30% por ciclo a 180 días y 30–50% a 365 días. | Contradicen la referencia general de la portada. Requieren aclaración. |
No sabemos si estas diferencias responden a contenidos pendientes de actualización, ejemplos mal calculados o condiciones distintas. No elegimos la cifra más alta ni suponemos que la más baja sea la aplicable. Lo necesario es una propuesta fechada con la tasa o fórmula de reparto, la base de cálculo, el plazo, los costes y el tratamiento de los retrasos.
Un ejemplo para entender la diferencia: 1.000 € al 14% anual simple durante 30 días generarían aproximadamente 11,51 € brutos si se usa una base de 365 días: 1.000 × 0,14 × 30 / 365. No serían 140 € en un mes. Es una ilustración matemática, no una simulación de un plan confirmado de Silvaland ni una previsión de cobro.
Liquidez: cuándo podrías recuperar el dinero
La explicación operativa vincula la devolución a la finalización de la operación y a la venta de sus activos. La web menciona habitualmente un día laborable para procesar pagos tras la conclusión del proyecto. Ese tiempo de tramitación no elimina la posibilidad de que el proyecto se retrase.
La salida anticipada se remite a las condiciones particulares y a su negociación. No hemos verificado un mercado secundario ni un mecanismo que asegure vender la posición a petición. Tener un plan de 21 días no equivale a disponer de una cuenta de ahorro con saldo rescatable cuando quieras.
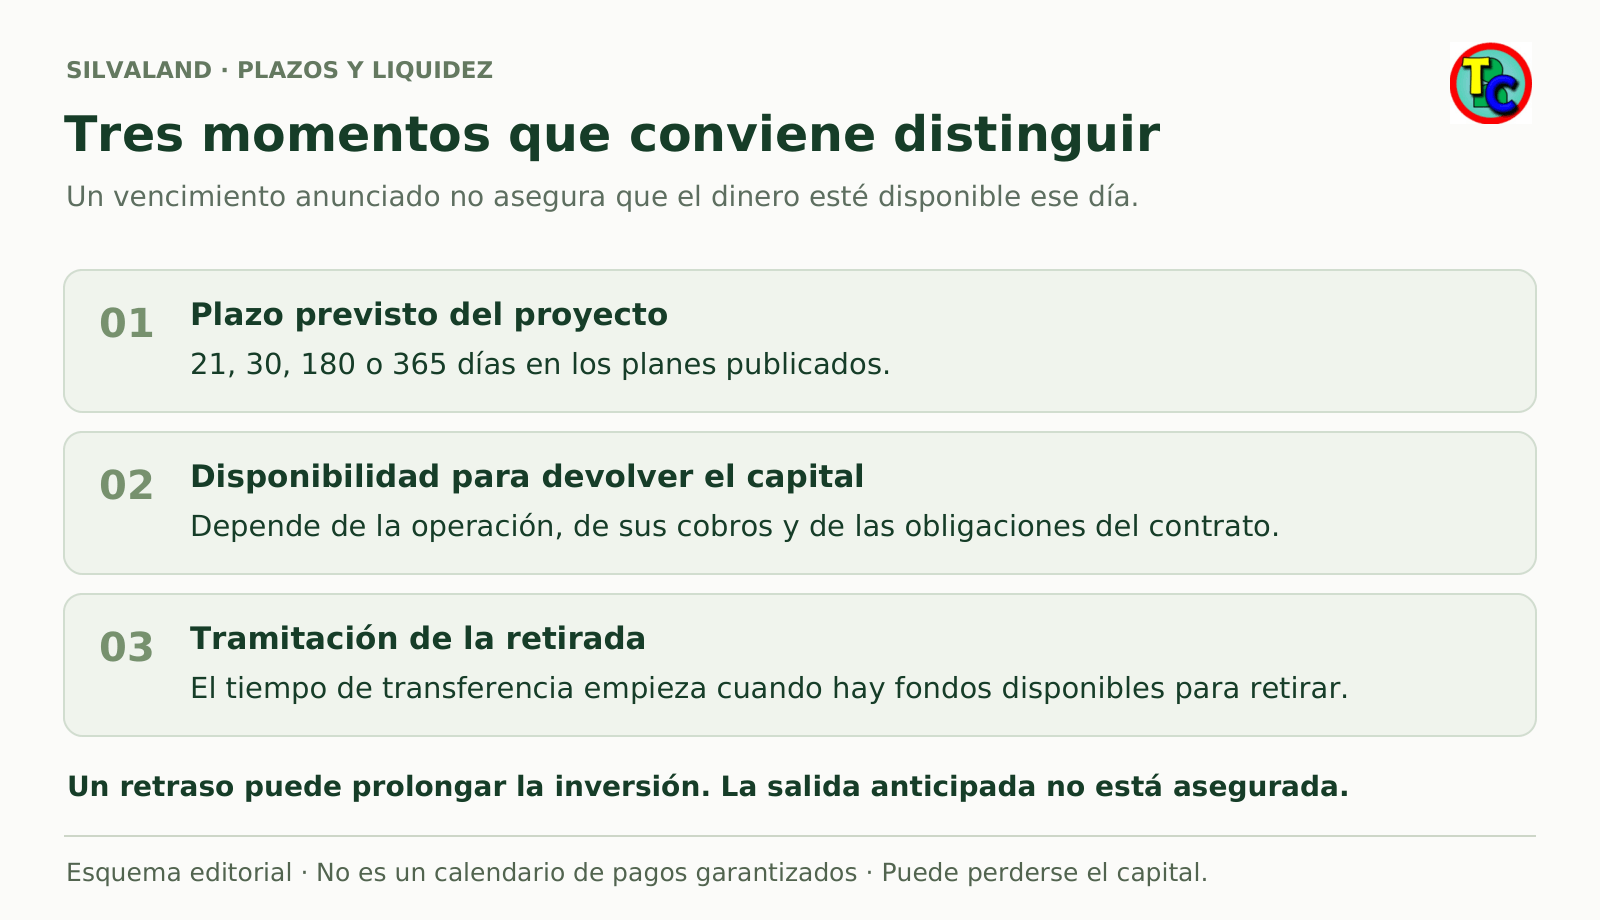
Antes de comprometer capital interesa comprobar qué ocurre cuando vence el plazo sin que se haya vendido el activo: si existe una prórroga, quién puede decidirla, si cambia la remuneración y qué facultades conserva el inversor. Un proyecto que sigue en marcha puede mantener cierto valor y, aun así, ocasionar pérdidas o inmovilizar el dinero durante más tiempo del previsto.
Fuente operativa: «How it works». No hemos probado depósitos, inversiones ni retiradas con una cuenta real.
Comisiones y costes: revisar el resultado neto
Las condiciones generales declaran que no hay comisiones directas de gestión o de éxito, ni de depósito o retirada al vencimiento. Admiten gastos de terceros y posibles costes de salida anticipada. Por su parte, las FAQ mencionan un coste habitual del 2–3% en pagos con tarjeta, cobrado por el procesador.
La ausencia de una comisión cobrada aparte no significa que operar con terrenos o madera sea gratuito. Hay que comprobar qué gastos se deducen del resultado y qué parte retiene Silvaland. Un coste de entrada puede tener un peso especialmente elevado si el periodo de inversión es corto.
La fiscalidad depende de la residencia y de la naturaleza jurídica del rendimiento. Esta reseña no presupone un tratamiento fiscal concreto para intereses, reparto de beneficios o cashback. Conviene conservar contratos y extractos y revisar las obligaciones aplicables con un asesor cuando corresponda.
Acceso y documentación
La empresa describe un proceso de registro, verificación de identidad y origen de fondos, aportación de dinero y selección de una operación con acuerdo privado. Tener la cuenta validada no acredita que la inversión sea adecuada para ti. Antes de transferir, el contrato y la identidad del receptor de los fondos deberían estar claros.
Para consultar la información publicada puedes acceder a la web de Silvaland. La apertura de una cuenta no garantiza la aceptación ni las mismas condiciones en todos los países.
Regulación y garantías: qué significa realmente invertir aquí
Silvaland declara expresamente que no dispone de licencia de servicios de inversión. También anuncia su intención de iniciar un proceso relacionado con MiFID II en octubre de 2026. A la fecha de revisión, eso es una intención futura: no una autorización concedida ni la certeza de que vaya a obtenerla.
La compañía presenta su actividad como acuerdos privados y afirma que no presta servicios de crowdfunding, intermediación o asesoramiento financiero.
Activos reales no equivale a capital protegido
En «Security», Silvaland afirma que los terrenos se inscriben a su nombre, que se realizan valoraciones independientes y que utiliza cuentas segregadas. Son afirmaciones que hay que respaldar con documentos.
Una cuenta separada para dinero aún no invertido y la posición jurídica de alguien cuyo capital ya se ha empleado en un activo son situaciones diferentes. Para evaluar una garantía interesa saber qué cubre, quién la concede, cómo se constituye, qué prioridad tiene y cuánto puede costar ejecutarla.
Aspectos de la documentación que necesitan completarse
En el texto visible de las condiciones generales siguen apareciendo campos pendientes para el número de registro y la dirección, aunque el pie de página sí identifica a la sociedad. En «Security», el apartado de seguros contiene un texto pendiente de completar.
Durante esta revisión no hemos examinado unas cuentas auditadas completas ni una relación verificable de operaciones vencidas, pérdidas y recuperaciones.
Riesgos que conviene tener presentes
- Empresa y ejecución: una operación rentable sobre el papel puede fallar por costes, retrasos, problemas de gestión o impago de compradores.
- Precio de salida: una valoración es una estimación. El importe de una venta forzosa puede ser inferior y no cubrir todas las obligaciones.
- Liquidez: puede faltar un comprador para el activo o para la posición del inversor cuando se necesita recuperar el dinero.
- Entorno forestal: incendios, plagas, temporales y restricciones de explotación pueden afectar a la madera y a los costes. No hemos verificado seguros concretos que cubran estos eventos.
- Concentración: repartir entre varios planes de la misma empresa no elimina la exposición a una misma contraparte, equipo y mercado.
- Contrato y reclamación: hay que valorar el coste y la dificultad de defender los derechos si surgen desacuerdos. Las condiciones remiten a la ley letona y al mecanismo previsto en el acuerdo.
Cashback: información comercial que conviene separar
La portada actual presenta varios niveles de cashback, entre ellos un 2% desde 1.000 € y un 6% ligado a 50.000 € y al plazo de 365 días. Las FAQ describen además una combinación de niveles. No hemos podido contrastar un documento completo y accesible que resuelva todas las condiciones del programa.
Por ello, no anunciamos un bonus exclusivo ni garantizamos que una de esas cifras vaya a aplicarse al lector. Antes de contar con un incentivo habría que conocer la elegibilidad, los plazos, los importes, su compatibilidad con otras promociones y las posibles causas de devolución o pérdida del bonus.
Un cashback puntual tampoco debe sumarse sin más a una tasa anual para presentar una supuesta rentabilidad total. Y la remuneración que recibe un editor por afiliación es un concepto distinto del incentivo que, en su caso, recibe el inversor.
Silvaland opiniones
Lo más comprensible de la propuesta de Silvaland es la relación entre el dinero aportado y una actividad económica identificable: comprar, trabajar y vender madera o terrenos. La web también distingue expresamente entre la empresa propietaria y el inversor contractual. Esa aclaración ayuda a no confundir exposición al sector forestal con propiedad directa.
La principal limitación es que la documentación pública no permite cerrar de forma consistente cuestiones importantes. Las diferencias en rendimientos, mínimos y recompensas, junto con los apartados incompletos, hacen difícil comparar una operación con alternativas sobre bases fiables. A ello se añaden el historial breve de la sociedad y la ausencia de una licencia de servicios de inversión declarada por la propia web.
Qué documentación cambiaría la calidad del análisis
- Una oferta fechada y su contrato: rentabilidad o reparto de beneficios, mínimo, duración, prórrogas y coste neto, sin contradicciones.
- Identificación de los activos: titularidad, cargas, valoraciones y relación concreta con el dinero aportado.
- Protecciones exigibles: documentación de la segregación de fondos, garantías, rango de cobro y procedimiento ante insolvencia.
- Información financiera contrastable: cuentas completas, deuda, compromisos de devolución y resultados realizados de operaciones anteriores.
- Condiciones operativas completas: pagos, incidencias, salida anticipada, reclamaciones y reglas de cualquier promoción.
Estos elementos permitirían revisar la opinión con hechos nuevos. Una respuesta comercial o una imagen de un activo, por sí solas, no resuelven esas cuestiones.
Preguntas frecuentes
¿Silvaland es una plataforma de crowdlending regulada?
No. La empresa describe acuerdos privados con su sociedad y declara que no tiene licencia de servicios de inversión. Su intención futura de tramitar una licencia no cambia el estado anunciado hoy.
¿Me convierto en propietario de un terreno?
No según el modelo publicado. El inversor tiene derechos contractuales; la compañía indica que la titularidad del terreno se registra a nombre de SIA Silvaland.
¿Cuánto se puede ganar?
No hay una tasa general que podamos confirmar de forma coherente con las fuentes revisadas. Las cifras comerciales no son rentabilidades garantizadas ni resultados obtenidos por TodoCrowdlending.
¿Puedo retirar en cualquier momento?
No debe darse por hecho. La salida depende del contrato y de las circunstancias de la operación; el plazo de tramitación de una retirada no asegura que el capital invertido esté disponible.
Recordatorio: invertir implica riesgo de pérdida parcial o total y de no recuperar el dinero cuando se necesita. La existencia de activos físicos no garantiza ni el rendimiento ni el reembolso.
Aviso importante:
El contenido publicado en TodoCrowdlending tiene finalidad exclusivamente informativa y divulgativa. No constituye asesoramiento financiero, recomendación de inversión ni invitación personalizada a invertir. La inversión en crowdlending, crowdfunding inmobiliario, préstamos participativos, inversión inmobiliaria tokenizada u otros activos alternativos implica riesgos, incluyendo la posible pérdida parcial o total del capital invertido, falta de liquidez, retrasos, impagos y cambios regulatorios. Algunas páginas pueden contener enlaces de afiliación o formar parte de colaboraciones comerciales, lo que puede generar ingresos para la web sin coste adicional para el usuario. Cada inversor debe realizar su propio análisis y, en caso necesario, consultar con un profesional independiente antes de tomar decisiones de inversión. Lee el Descargo de Responsabilidad completo en https://todocrowdlending.com/descargo-de-responsabilidad/
