¡Muy buenas, crowdlender! Digilo es una plataforma de financiación participativa que conecta a inversores con empresas que buscan préstamos respaldados por inmuebles. Su propuesta combina importes desde 150 €, intereses anunciados del 9–12 % anual y una política de LTV máximo del 60 %. Pero detrás de esas cifras hay varias cosas que merece la pena entender.
¿Qué derecho adquirimos? ¿Quién debe devolver el dinero? ¿Qué ocurre con la hipoteca si el préstamo se complica? Vamos a repasar cómo funciona, qué información publica y qué puntos nos plantearíamos revisar como inversores particulares.
Qué es Digilo y en qué se invierte
En la plataforma Digilo se financian préstamos a negocios: pymes, empresas operativas y otros profesionales. El dinero puede destinarse a una reforma, a ampliar una actividad o a necesidades de financiación empresarial. La garantía inmobiliaria respalda la operación; no significa que todo el dinero vaya necesariamente a construir viviendas.
El inversor presta a la empresa del proyecto; Digilo intermedia. No estamos comprando una habitación, un porcentaje de una vivienda ni una participación que nos dé derecho a sus alquileres. El cobro depende del préstamo y de la capacidad del deudor para pagarlo.
La actividad de los prestatarios se concentra actualmente en Letonia, según la información facilitada por la plataforma. La expansión a otros mercados europeos forma parte de sus planes: no la contaríamos como diversificación geográfica ya conseguida.
Ficha de Digilo: las características principales
| Característica | Qué encontramos |
|---|---|
| Operador | CSP Growth Solutions SIA, Letonia. |
| Modelo | Préstamos empresariales respaldados por inmuebles. |
| Inversión mínima | 150 € por proyecto. |
| Interés anunciado | Habitualmente 9–12 % anual, según la operación. No garantizado. |
| Plazos orientativos | 12–36 meses. Hay que consultar el calendario de cada préstamo. |
| Política de LTV | Máximo anunciado del 60 %; revisar valoración y cargas concretas. |
| Autorización | Proveedor europeo de servicios de financiación participativa, supervisado por Latvijas Banka. |
| Prestación en España | Registro de proveedores europeos de la CNMV: número 48. |
| Pagos | Operativa a través de Lemonway. |
| Inversión automática | Auto-Invest anunciado por la plataforma. |
| Costes a revisar | Los términos contemplan una posible comisión de 1 € por retirada. |
| Promoción del enlace | 3 % de cashback en los primeros 60 días desde el registro, sujeto a elegibilidad y condiciones. |
Quién está detrás y qué regulación tiene
Digilo está operada por CSP Growth Solutions SIA, con número de registro letón 40203585248. Latvijas Banka concedió su autorización como proveedor de financiación participativa el 16 de septiembre de 2025. Además, la CNMV la recoge entre los proveedores europeos que prestan servicios en España: registro 48, de 18 de junio de 2026.
Se puede comprobar en el registro oficial de Latvijas Banka y en la ficha de la CNMV. Conviene precisar que esa inscripción en España no es una licencia española distinta ni una aprobación de cada proyecto.
La plataforma presenta un equipo directivo formado por cuatro mujeres:
- Zane Sniedze: visión y dirección del negocio.
- Dana Gorina: área jurídica y cumplimiento.
- Kristiana Balina: finanzas.
- Kristine Skaubite-Preijure: evaluación de proyectos y riesgos.
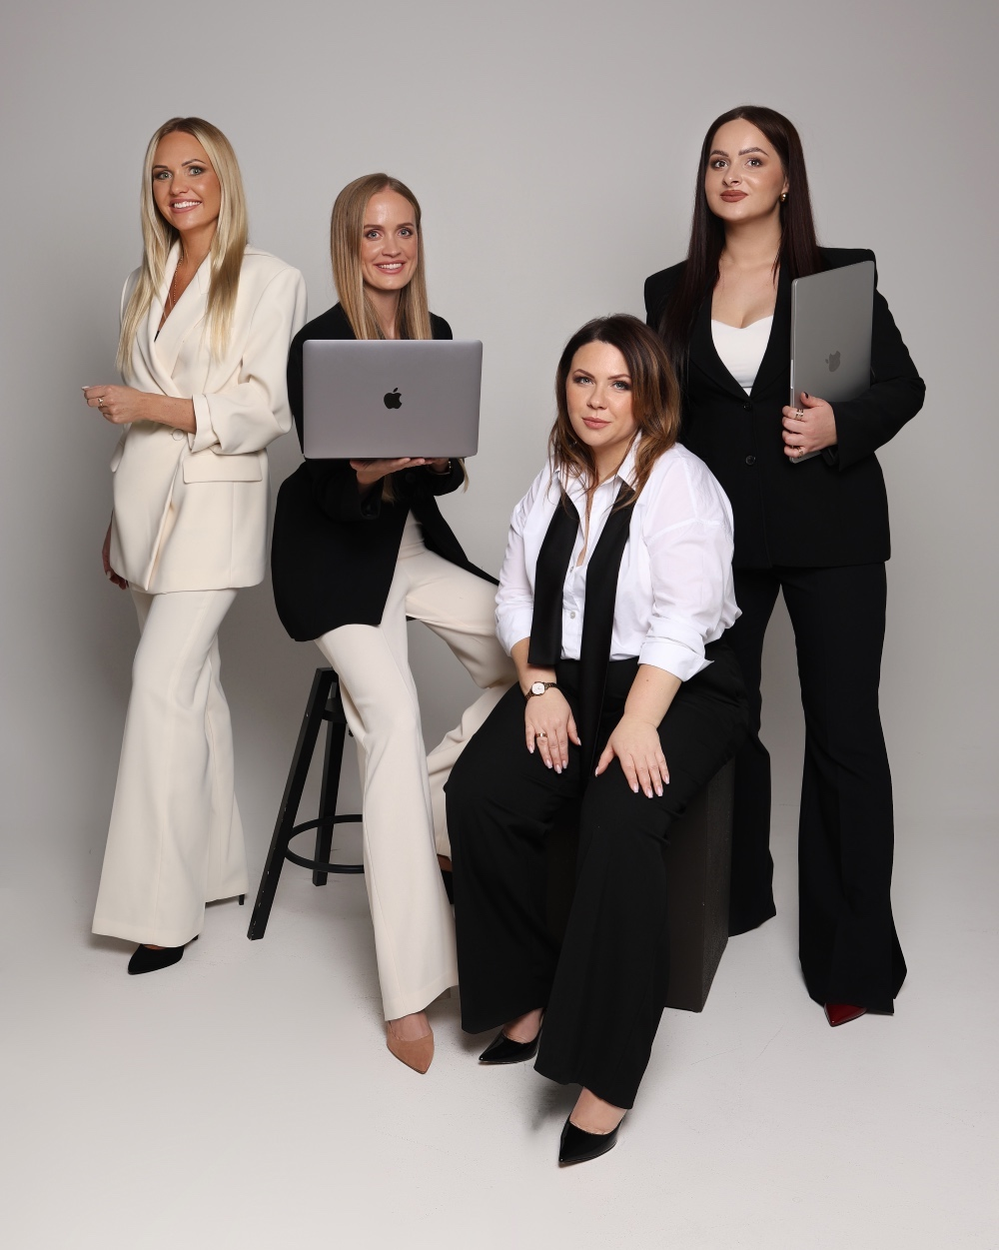
Según su presentación, el equipo acumula experiencia inmobiliaria desde 2008 y en préstamos con garantía inmobiliaria desde 2009. Esa experiencia previa no equivale al historial de la plataforma Digilo. Son dos cosas que interesa separar cuando una empresa nueva se apoya en la trayectoria de quienes la gestionan.
La autorización aporta un marco de supervisión, pero no convierte estos préstamos en depósitos bancarios ni garantiza que una empresa devuelva lo prestado.
Garantía inmobiliaria y LTV: qué significan en la práctica
Digilo anuncia préstamos respaldados por inmuebles y un LTV que no supera el 60 %. El LTV relaciona el importe del préstamo con el valor atribuido al inmueble que sirve como garantía.
Un ejemplo sencillo, completamente hipotético: si un inmueble se valora en 100.000 € y respalda un préstamo de 60.000 €, el LTV es del 60 %. Esa diferencia no significa que podamos despreocuparnos de una caída del precio: las cargas, los gastos de ejecución y el valor de venta efectivo también cuentan.
Para entender ese margen importa saber quién hizo la valoración, cuándo, con qué criterio y qué otras cargas existen. Tampoco es lo mismo el precio estimado de una venta normal que el dinero que podría obtenerse en una ejecución rápida, después de gastos.
Las garantías se gestionan mediante CSP Assets SIA, que actúa en interés de los inversores. La hipoteca no se inscribe a nombre de cada particular.
Antes de una operación nos fijaríamos especialmente en el rango de la hipoteca, las cargas anteriores, la tasación y el procedimiento de recuperación. Que exista un inmueble detrás ayuda a entender el respaldo jurídico; recuperar el dinero sigue dependiendo de su valor y de que los derechos puedan ejecutarse.
Intereses, plazos y cobros: separar lo anunciado de lo recibido
Las condiciones anunciadas por Digilo se sitúan habitualmente en el 9–12 % anual, con plazos de 12–36 meses. Cada ficha puede tener un interés y un calendario propios.
Para ponerlo en números: 1.000 € a un interés simple del 10 % anual generarían 100 € brutos en doce meses si todo ese capital permanece prestado durante el año y el deudor cumple. Es una cuenta ilustrativa, no un resultado obtenido en Digilo. Comisiones, impuestos, amortizaciones o retrasos cambian lo que termina quedando.
También hay que distinguir cuándo se devenga el interés de cuándo se cobra. Un préstamo puede devolver intereses periódicamente y dejar el principal para el final, o utilizar otro calendario. Sin revisar ese calendario no sabemos qué parte del dinero seguirá inmovilizada dentro de uno o dos años.
Un ejemplo visible al consultar la plataforma
El 16/10/2026, el listado público mostraba una operación etiquetada como apartamento / reforma, en Letonia, con 12 % de interés, 24 meses y LTV del 45 %. Sirve para ver cómo se presenta una oportunidad, no como propuesta de inversión. Su disponibilidad puede cambiar y esos campos no sustituyen la ficha de datos fundamentales de la inversión —KIIS— ni el contrato.
En una revisión de ese tipo, además de los porcentajes, querríamos entender a qué se destina el préstamo y de dónde saldrá el dinero para devolverlo. La garantía es un respaldo; el plan de pagos del negocio también importa.
Qué muestran las estadísticas de Digilo
La web publica estadísticas automáticas. Esta es la fotografía consultada en 2026:
| Dato publicado | Valor observado |
|---|---|
| Volumen financiado | 133.445,77 € |
| Proyectos financiados | 7 |
| Inversores registrados | 239 |
| Intereses pagados a inversores | 1.430,42 € |
El desglose público empieza en junio de 2026. La web también mostraba un 0,00 % de impago, pero con pocos proyectos y préstamos de varios años, esa cifra todavía tiene un alcance limitado. No permite concluir cómo responderá una cartera madura ante dificultades.
Además, «registrados» no significa inversores activos y los intereses pagados no son capital ya devuelto. A nosotros nos interesa seguir cómo evolucionan esos datos, los vencimientos y las recuperaciones, además del volumen que se vaya financiando.
Comisiones y liquidez: lo que conviene tener claro
Los términos no cobran al inversor por el servicio de Digilo, pero contemplan 1 € por retirada y posibles costes de pagos o recuperación. No equivale a cero costes en cualquier situación; toca revisar el tarifario aplicable.
Por ejemplo, una comisión de 1 € representa un 1 % de una retirada de 100 € y un 0,1 % de una de 1.000 €. Son cálculos para dimensionar un coste fijo, no una indicación de cuánto retirar.
Retirar saldo disponible no es lo mismo que recuperar dinero prestado. Si el capital está en un préstamo, depende de sus pagos y de las condiciones de salida. No lo trataríamos como dinero disponible a demanda.
La propia advertencia de riesgos aclara que un eventual tablón de anuncios no es un mercado secundario ni asegura encontrar comprador. Por tanto, no daríamos por hecha una venta anticipada. Un retraso, una renegociación o una ejecución hipotecaria pueden alargar el plazo previsto.
Cómo es el registro y qué revisar antes de invertir
Los términos admiten mayores de 18 años residentes en el Espacio Económico Europeo, con una cuenta bancaria a su nombre en ese espacio. España está incluida, sujeto a las verificaciones y restricciones aplicables.
- Acceder desde nuestro enlace de registro en Digilo y crear la cuenta.
- Completar la identificación y la documentación que solicite la plataforma.
- Revisar el cuestionario de conocimientos y las condiciones aplicables al perfil.
- Comprobar los datos de la cuenta de pagos y transferir desde una cuenta propia.
- Leer el KIIS, el contrato, la garantía y el calendario de la operación elegida antes de comprometer dinero.
Los pagos se canalizan a través de Lemonway. Su función como proveedor de pagos no cubre el riesgo de impago del prestatario.
Los términos recogen cuatro días naturales de reflexión para inversores no experimentados y reglas específicas de Auto-Invest. Conviene revisar cómo se aplica ese derecho a la modalidad utilizada.
Digilo anuncia Auto-Invest para asignar dinero según criterios elegidos por el usuario. Automatizar evita parte del trabajo manual, pero no comprueba por nosotros que el importe, la concentración y el plazo encajen con lo que queremos hacer. Tampoco crea proyectos nuevos cuando la oferta es escasa.
La web consultada ofrece inglés, alemán y letón. No hemos localizado una versión en castellano: merece la pena tenerlo presente para leer los documentos y plantear consultas.
Bonus de bienvenida: 3 % de cashback durante los primeros 60 días
La promoción asociada a este enlace de TodoCrowdlending para Digilo anuncia un 3 % de cashback para nuevos inversores durante los primeros 60 días desde el registro, sujeto a sus condiciones y a la elegibilidad de las inversiones.
Si 500 € de inversión resultasen elegibles, el 3 % serían 15 €; si fueran 1.000 €, serían 30 €. Son ejemplos del cálculo, no confirmaciones de un abono ni importes que propongamos invertir.
Puedes consultar la promoción de registro y las condiciones de Digilo desde el enlace facilitado. El incentivo no cambia el riesgo del préstamo.
Qué nos llama la atención y qué seguiríamos comprobando
Como particulares que seguimos este sector, nos resulta útil que la propuesta se pueda explicar con elementos concretos: préstamo, deudor, inmueble, valoración y calendario. También podemos comprobar la autorización y consultar datos públicos de actividad.
El mínimo de 150 € permite repartir un mismo presupuesto entre varias operaciones si hay oferta suficiente. Aun así, repartir entre varios préstamos del mismo país o vinculados al mismo negocio no equivale a eliminar la concentración.
Los puntos que seguiríamos mirando son bastante prácticos:
- Historial propio todavía corto. Hacen falta vencimientos y recuperaciones para valorar el comportamiento de los préstamos, además de nuevas financiaciones.
- Oferta y concentración. Con pocos proyectos, repartir el capital dentro de la plataforma puede resultar difícil.
- Documentación de la garantía. Tasación, rango hipotecario, cargas y costes de ejecución importan tanto como el LTV anunciado.
- Liquidez. El plazo contractual puede prolongarse si el prestatario no paga según lo previsto.
- Funcionamiento de la plataforma y los pagos. También existen riesgos operativos y de terceros, aunque la inversión tenga respaldo inmobiliario.
Cómo situarla frente a otras plataformas
Si quieres poner su propuesta en contexto, en nuestra comparativa de plataformas de crowdlending y crowdfunding reunimos modelos diferentes. Sirve para ver qué se está comparando antes de quedarse únicamente con el interés o el cashback.
También puedes consultar las reseñas de Profitus y Crowdpear y comparar sus condiciones con las de Digilo. Las cuestiones a revisar son las mismas: quién recibe el préstamo, qué derechos adquiere el inversor, qué garantía existe y cómo se recuperaría el dinero.
Digilo: nuestra lectura como inversores particulares
Digilo plantea una propuesta reconocible de préstamos empresariales con respaldo inmobiliario, con autorización comprobable y un límite de LTV anunciado del 60 %. Lo que todavía falta es recorrido propio para ver cómo evoluciona su cartera durante la vida completa de los préstamos.
Por nuestra parte, la lectura no se quedaría en el 9–12 % anunciado o en el bonus: querríamos entender cada operación, la garantía y el origen de los pagos. El acceso a Digilo y a su información actualizada permite continuar esa revisión en la plataforma. Esta reseña recoge información pública y nuestra forma de plantear las preguntas.
Aviso importante:
El contenido publicado en TodoCrowdlending tiene finalidad exclusivamente informativa y divulgativa. No constituye asesoramiento financiero, recomendación de inversión ni invitación personalizada a invertir. La inversión en crowdlending, crowdfunding inmobiliario, préstamos participativos, inversión inmobiliaria tokenizada u otros activos alternativos implica riesgos, incluyendo la posible pérdida parcial o total del capital invertido, falta de liquidez, retrasos, impagos y cambios regulatorios. Algunas páginas pueden contener enlaces de afiliación o formar parte de colaboraciones comerciales, lo que puede generar ingresos para la web sin coste adicional para el usuario. Cada inversor debe realizar su propio análisis y, en caso necesario, consultar con un profesional independiente antes de tomar decisiones de inversión. Lee el Descargo de Responsabilidad completo en https://todocrowdlending.com/descargo-de-responsabilidad/
